UPI(統一支付介面)是由印度政府推動、科技業支持的即時支付系統,讓用戶能免費、即時完成跨銀行交易。這個來自新興市場的創新架構,正在挑戰 Visa、Mastercard 的全球地位。本文將解析 UPI 如何運作、它與信用卡的本質差異,以及為何它可能改變全球支付未來。
UPI 是什麼?快速理解統一支付介面的原理
UPI,全名為 Unified Payments Interface(統一支付介面),是由印度國家支付公司(NPCI)於 2016 年推出的一套即時數位轉帳與支付系統。它的設計目的,是為了解決印度過去繁瑣的轉帳流程,打造一個簡單、安全且低成本的電子支付架構。
統一介面,整合超過 550 家銀行
與傳統支付系統不同,UPI 是一個能整合全國銀行帳戶的通用平台。截至 2024 年,已有超過 550 家銀行接入 UPI 系統,用戶只需透過一個應用程式(如 Google Pay、PhonePe、Paytm 等),即可跨行即時轉帳,無需登入網銀、輸入帳號或等待清算。
三大核心技術:VPA、QR 碼、UPI PIN
UPI 的便捷性,來自於以下三項關鍵設計:
- 虛擬支付地址(VPA)
UPI 使用者不需要告知對方銀行帳號,只要提供一組虛擬支付地址(例如name@bank或phone@provider),就能完成收付款。這個 VPA 相當於你的數位支付 ID,簡單好記,也提高了隱私安全性。 - QR 碼即時掃碼支付
商家或個人可以生成靜態或動態 QR 碼,只要用戶使用 UPI 應用程式掃碼,即可快速完成付款。這種模式廣泛應用於零售、街頭商販與電商平台。 - UPI PIN 驗證機制
每筆交易都需輸入使用者預設的 4~6 位數 UPI PIN,確保操作安全。即使手機遺失,也不易被盜用。
為何 UPI 比傳統轉帳快?
在 UPI 出現之前,印度用戶多依賴 NEFT(國內電子資金轉移)與 IMPS(即時支付服務)等方式進行轉帳,這些方式往往需要輸入完整帳號、銀行代碼(IFSC)、姓名等資訊,而且處理速度視時間與銀行清算而定,並非即時完成。
UPI 則透過一套中央網關(由 NPCI 管理)進行實時處理,從付款人到收款人之間的資金流動通常只需數秒。無論轉帳金額大小,UPI 都提供類似「行動即時匯款」的效率。
一個 App 就能轉帳給所有銀行
另一個 UPI 成功的關鍵在於「互通性」。無論你使用哪一間銀行開戶、哪一個 App 進行支付(如 Google Pay、PhonePe、Paytm、FinShell Pay),你都能與其他使用者進行跨 App、跨銀行的收付款,這在多數國家的支付系統中仍屬少見。
UPI 與信用卡支付有何不同?
在全球支付市場中,UPI(Unified Payments Interface)與信用卡可說是兩種截然不同的支付邏輯。雖然都能用於線上與線下交易,但其背後的架構、成本、速度與應用場景卻大不相同。以下將從多個面向,解析這兩者的差異。
| 項目 | UPI(Unified Payments Interface) | 信用卡支付 |
|---|---|---|
| 支付驗證 | 虛擬 ID + PIN | 卡號 + CVV + OTP 驗證 |
| 商戶手續費 | 幾乎為零(MDR = 0) | 約 1.5%~3% |
| 結算時間 | 即時入帳 | 1~3 個工作天 |
| 使用門檻 | 手機號 + 銀行帳戶即可 | 需申請核卡,具有授信限制 |
| 數據安全性 | 不暴露帳戶資訊 | 暴露實體卡號,有盜刷風險 |
| 適合用戶族群 | 普羅大眾、微型商家、無卡用戶 | 高消費族群、有信用需求者 |
| 可用範圍 | 主要為印度境內,正拓展國際 | 全球皆可用 |
支付流程簡化:UPI 不需輸入卡號或帳號
使用 UPI,消費者只需一組虛擬支付地址(VPA)或掃描 QR 碼,即可完成付款。與此相比,信用卡交易則通常需要輸入 16 位卡號、有效期限、CVV 安全碼,並進行 OTP 驗證,流程較繁瑣,對第一次使用者或非熟悉數位工具者不夠友善。
手續費差異:UPI 對商家幾乎零成本
在印度,政府政策推動下,UPI 不收取商戶手續費(MDR,Merchant Discount Rate 為 0%)。這使得大量中小企業與微型商家願意採用 UPI。相比之下,信用卡支付會向商家收取 1.5%~3% 不等的費用,對於利潤空間有限的小商戶而言是一筆顯著支出。
結算時間:UPI 即時入帳,信用卡有延遲
UPI 屬於即時支付系統,資金在交易完成後即刻轉入收款人的銀行帳戶。而信用卡則需要經過授權、清算、結帳等流程,通常需等 1 至 3 個工作天才會入帳,對於需要快速現金流的小型商戶或個人工作者而言,UPI 明顯更具優勢。
使用門檻與普及性:UPI 更適合無卡族與基層民眾
信用卡需要銀行核發、審核信用評分,具備一定門檻,且在印度廣大農村或中低收入族群中普及率有限。相對地,只要擁有銀行帳戶與手機號碼,幾乎任何人都能申請與使用 UPI,這是推動金融普惠的關鍵工具。
安全性與資料保護:UPI 減少敏感資訊外洩風險
信用卡交易需要輸入實體卡號與安全資訊,若網站或商家資料管理不當,容易造成個資外洩或卡片盜刷。UPI 採用虛擬 ID + PIN 驗證,整個過程不會揭露用戶真實銀行帳號或卡片資料,大幅降低風險敞口。
政府力推 + 科技巨頭支持,UPI 如何主導印度市場?
UPI(Unified Payments Interface)能在短短幾年間成為印度最主流的支付工具,背後離不開政府政策的全面推動與科技平台的積極參與。從數位金融基礎建設到民間應用普及,UPI 的成功可說是印度「官民合力」推動創新的經典案例。
政策驅動:廢鈔、補貼、免手續費,打造全民數位支付
2016 年的廢鈔政策讓印度民間現金需求驟降,成為數位支付轉型的重要契機。政府隨即推出多項配套措施推廣 UPI,包括官方支付 App「BHIM」、商戶手續費(MDR)補貼、對銀行的整合要求等,加速 UPI 普及。
特別是 MDR 為 0 的政策,讓微型商戶也願意接受行動支付,降低採用門檻,擴大使用場景。
科技巨頭參戰:Google、PhonePe、Paytm 加速佈局
Google Pay、PhonePe、Paytm 等大型平台相繼整合 UPI 成為其主力交易通道。透過用戶獎勵機制、掃碼功能普及、遊戲化活動與簡化流程,這些平台成功將 UPI 滲透至從城市到鄉村的各種消費場景。
PhonePe 與 Google Pay 更在 2024 年合計佔據超過 80% 的市場交易量,帶動整體交易規模迅速提升。
開放架構:整合 550 家銀行,全面互通
UPI 最大的制度設計重點在於 開放架構與平台中立性。截至 2024 年,UPI 已成功整合超過 550 家印度銀行,使用者可透過任一 App 完成跨行交易,無需受限於特定銀行平台,全面提升支付效率與彈性。
UPI 使用量與交易金額高速成長
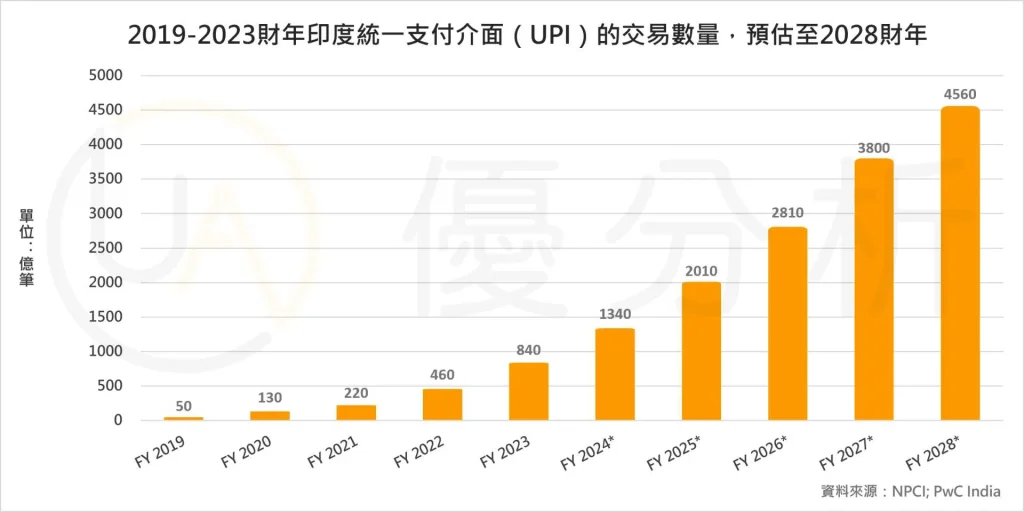
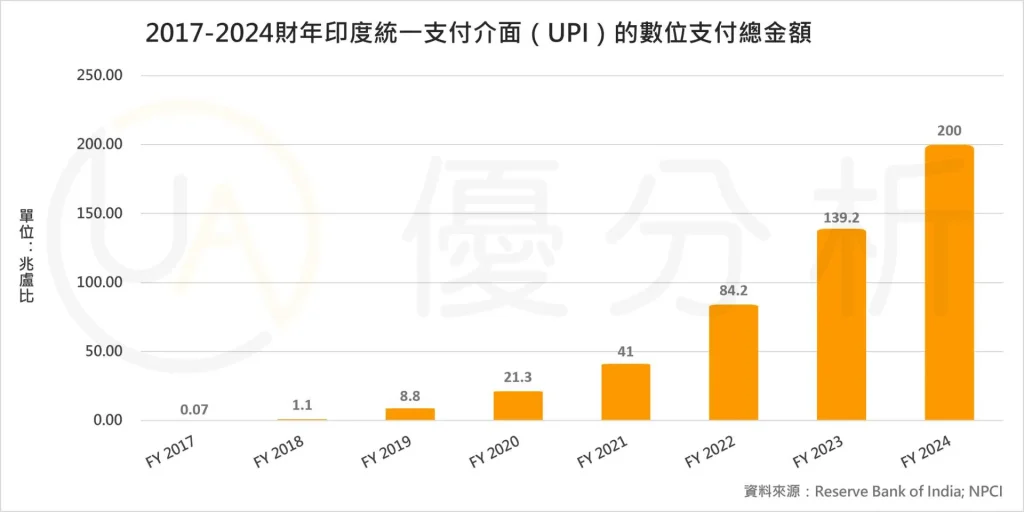
根據 NPCI 與 PwC India 數據,UPI 的交易筆數與金額自 2019 年起呈爆炸式成長。2023 財年交易筆數達 840 億筆,金額達 139.2 兆盧比,預估至 2028 年將分別成長至 4560 億筆與 200 兆盧比,顯示 UPI 已從支付工具升級為關鍵金融基礎建設。
Stripe、Amazon、智通科創,看準什麼商機?
隨著 UPI(統一支付介面)在印度迅速成為主流支付標準,全球大型科技公司與金融科技平台紛紛進場布局,企圖搶佔下一波「數位金融」與「平台支付」的主導權。無論是跨境收款、用戶生態還是手機原生應用,各方玩家正透過不同策略卡位。以下解析三大代表性企業的 UPI 戰略與潛在商機。
Stripe:幫助全球商戶打開印度市場的金流解方
Stripe 於 2023 年宣布正式支援印度的 UPI 支付,成為其平台整合的一環,協助全球賣家能直接以當地主流方式收款,避免過去必須使用信用卡或銀行轉帳造成的轉換流失與高手續費。
對於中小型電商、SaaS 訂閱服務與教育平台來說,整合 UPI 不僅能降低交易門檻,更可大幅提升付款轉換率。UPI 的即時結算優勢,也讓 Stripe 能提供更穩定的金流體驗給客戶,成為打入印度市場的金流「通行證」。
Amazon Pay:UPI 是數據與生態的入口
Amazon 旗下的支付服務 Amazon Pay 早已整合 UPI 成為核心支付方式之一,並與 PhonePe、Google Pay 等競品一同爭奪用戶注意力。Amazon 並不僅以支付為目的,而是視其為整個電商生態的延伸節點。
透過 UPI,Amazon 能掌握更多交易節點與用戶支付行為數據,加強推薦引擎與廣告變現能力。更重要的是,UPI 支援帳單支付、水電費、保險與儲值等多元應用場景,進一步讓 Amazon 擴展至生活金融領域。
智通科創:結合手機預載與UPI,打造原生金融入口
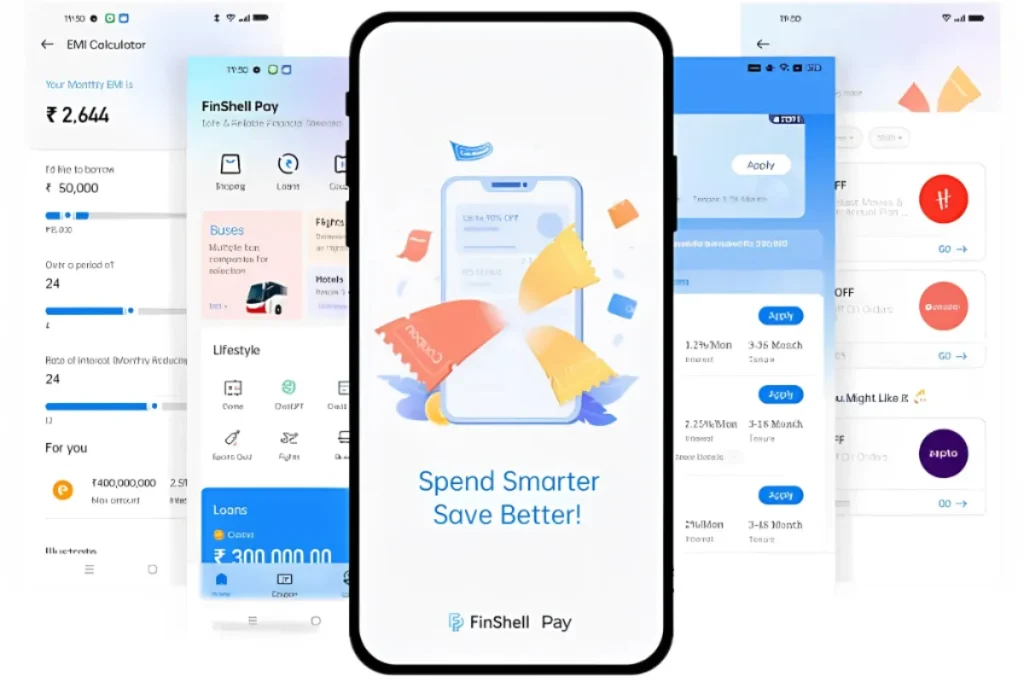
台灣上市公司智通科創(8932) 近年積極進軍印度數位金融市場,透過收購 OPPO 印度原有金融平台並整合為 FinShell Pay,建立起在地行動金融應用系統。該平台目前已預載於 OPPO、realme 手機,累計超過 1.2 億次下載、2500 萬月活用戶。
智通的策略重點是透過 FinShell Pay 整合 UPI,打入手機預載的原生支付場景,讓 UPI 變成「開機即見的金融功能」。未來更結合 NBFC 放款執照、生物識別認證(Aadhaar) 與裝置級錢包,進一步切入小額信貸、保險與 Web3 應用,朝向打造手機端「超級金融入口」邁進。
趨勢洞察:UPI 結合生物辨識與 Web3,打造新一代數位金融平台
目前 UPI 不僅作為即時轉帳工具,更逐步與 Aadhaar 生物認證系統、CBDC(數位盧比)、Web3 錢包等金融科技架構接軌。這代表未來的 UPI 平台將可能演變成:
- 整合身份、支付與數位資產的統一金融平台
- 支援加密資產抵押貸款與穩定幣跨境支付
- 手機即金融機,普及至尚未被傳統銀行覆蓋的「最後一哩」
無論是全球電商、區塊鏈新創或傳統銀行,皆不得不正視這一波從印度興起、卻可能重塑全球金流路徑的新潮流。
UPI 的全球影響與複製可能
印度統一支付介面(UPI)已不再只是本地金融基礎設施,更逐步走向國際化輸出。隨著其即時、低成本、高互通性的特性廣受關注,越來越多國家開始視 UPI 為 Visa、Mastercard 等傳統支付體系的潛在替代選項。
多國啟動 UPI 試點,成為跨境支付新解方
近年來,印度透過與多國金融科技機構和央行合作,積極推動 UPI 國際接軌。2023 年起,新加坡成為首個與印度 UPI 完成實時支付對接的國家,允許兩國用戶透過 PayNow 與 UPI 平台進行即時跨境匯款。隨後,阿聯酋與新西蘭也啟動合作試點,探索 UPI 作為移工匯款、旅遊支付與小額跨境交易的低成本通道。
這類合作有望取代目前仰賴 SWIFT、信用卡網絡的跨境金流路徑,提供更具彈性與本地化的數位支付架構,尤其對新興市場來說,更是繞過金融中介的新機會。
對 Visa / Mastercard 的潛在威脅浮現
UPI 模式的一大特色,是完全繞過傳統信用卡與發卡行體系,直接由用戶銀行帳戶進行即時資金轉移。這種架構取消了中間清算環節與手續費成本,大幅降低商戶與用戶負擔。
若類似機制在全球複製成功,勢必衝擊 Visa 與 Mastercard 在跨境結算、商戶刷卡手續費的核心業務。特別在數位普惠金融需求高漲的國家,UPI 模型可能成為「發展中市場的數位金流捷徑」,進一步重塑全球支付網絡的權力平衡。
台灣與東南亞能否複製?制度與技術成關鍵
雖然 UPI 模式成功,但其建立的條件頗具特殊性,包括:
- 全國統一的數位身份系統(如 Aadhaar)
- 由國家主導的支付標準制定(NPCI)
- 政府補貼推廣(如免除商戶手續費 MDR)
- 民眾對銀行帳戶與行動支付的廣泛接觸
在東南亞市場,如印尼、越南、馬來西亞,已有部分類似嘗試,例如印尼的 BI-FAST、泰國的 PromptPay。但在開放銀行、資料互通與民眾信任程度上,仍需時間逐步推動。台灣目前已有健全的金流體系與 FinTech 創新,但支付體系仍偏向封閉、信用卡主導,UPI 模式要落地仍需制度面突破,例如跨行即時清算、公部門統一平台推動等。
未來會怎樣?UPI 可能帶來的變數
儘管 UPI(統一支付介面)在印度已建立成熟的基礎設施與龐大用戶群,但其長期發展仍面臨多項潛在變數,從政策環境、技術架構,到市場競爭與國際監管等層面,都可能對其穩定性與擴張性造成影響。
1. 政策調整:免手續費制度是否能持續?
UPI 能夠快速普及,其中一個關鍵推力是「零手續費」政策。根據目前規定,商家不需支付 MDR(Merchant Discount Rate),使用者與平台之間的交易成本極低。然而,隨著交易量成長與基礎建設維運壓力升高,金融機構與支付平台日益關注營運成本回收問題。印度政府已傳出計畫調整 MDR 補貼制度,未來可能針對大型商家、電商平台恢復部分手續費,對 UPI 的普及性與商業可行性構成挑戰。
2. 技術演進:從 UPI 2.0 邁向跨鏈結構?
UPI 技術架構正持續升級,目前版本支援聲控支付、定期扣款、即時通知等功能。未來 UPI 3.0 可能整合區塊鏈底層協議,或與印度央行(RBI)主導的數位盧比(CBDC)進行結合,朝向跨境支付、智慧合約金融服務邁進。不過,這將牽涉到新協議標準、監管審查與使用者教育,挑戰並不小。
3. 平台壟斷疑慮:Google Pay、PhonePe 占逾 80%
UPI 原先設計初衷強調開放、互通與平台中立性,但目前市場逐漸出現「雙強主導」現象。根據 NPCI 資料,Google Pay 與 PhonePe 合計占據超過 80% 的 UPI 交易量,遠超其他競爭者。印度政府雖曾考慮限制單一平台市占上限,但最終延後實施。這樣的市場集中趨勢,可能違背原先的去中心化理念,並引發未來平台治理爭議。
4. 資料隱私與安全:中心化架構是否存在詐騙風險?
UPI 處理著來自數億用戶的交易資料與身份資訊,任何平台端的資料洩漏或濫用都將帶來重大衝擊。雖然目前印度已有基礎的個資保護法規,但相對於歐盟的 GDPR、東南亞的 PDP 法案等仍有進步空間。同時,詐騙風險也逐漸浮現,包含假 QR 碼、冒用收款請求等攻擊手法,對用戶資安意識與平台防詐設計都是一大考驗。
5. 國際擴張挑戰:匯率清算、法規合規未解
儘管 UPI 積極與新加坡、阿聯酋等國試點跨境合作,但真正要實現全球化,仍需克服多項門檻,包括幣別清算機制、外匯監理政策、資料跨境合規處理等。在多數國家尚未建立統一支付標準與開放銀行架構之前,UPI 要完整輸出其商業與制度模型,仍需長期協調與在地適應。
結語:UPI 不只是支付工具,更是印度數位治理輸出的試金石
UPI 從印度出發,透過政府主導與科技加持,快速建立一個即時、免費、高互通的數位支付網絡。它不僅改變印度本地金融生態,也正嘗試走向國際,成為新興市場挑戰 Visa、Mastercard 的替代方案。
未來,UPI 能否持續擴張,關鍵在於政策穩定性、國際合規與平台中立性。對台灣與東南亞市場而言,UPI 不只是支付工具,更是一個數位金融架構創新的參考案例。
