鈊象(3293)不是科技股,卻靠遊戲授權月賺 12 億、EPS 破 4 元,成為遊戲股王。本文深入解析鈊象的獲利模式、IP 價值與高本益比背後的秘密,帶你看懂為何軟體股能贏過硬體股。
鈊象是做什麼的?本土遊戲王者的低調傳奇
從遊戲機台到《明星三缺一》,鈊象如何打造長青 IP
成立於 1989 年的鈊象電子(3293),是台灣最早一批投入遊戲機台開發與製造的公司之一。雖然對許多投資人來說,鈊象這個名字或許不如科技股響亮,但它推出的遊戲作品卻深入人心、幾乎家喻戶曉。
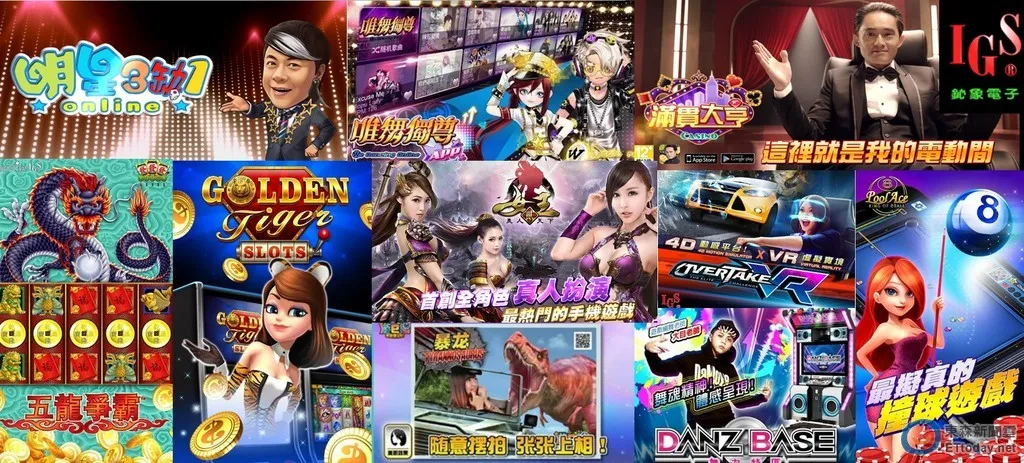
其中最具代表性的作品,就是經典國民麻將手遊《明星三缺一》。這款結合了麻將玩法與台灣綜藝文化(吳宗憲、胡瓜、謝金燕等 Q 版角色)的遊戲,不僅橫掃台灣市場,更成功進軍海外,成為鈊象最核心的長青 IP 資產。
透過不斷的 UI/UX 優化與定期推出新主題活動,《明星三缺一》維持了極高的玩家黏著度與長期營收能力,至今仍是鈊象授權版圖的主力之一。

兩次轉型成功的故事:機台 ➝ PC ➝ 手遊 ➝ 海外授權
鈊象的成功並非偶然,而是經歷過兩次重大轉型後的結果。這家公司歷經產業大變局,從未被市場淘汰,反而每次都在轉型後迎來新高峰。
第一次轉型:從實體機台到 PC 線上遊戲
早期鈊象以遊戲機台起家,並以賽車、彩票類機種在台灣與中國市場取得領先地位。然而在 2000 年左右,中國遊戲政策突變,重創整體市場,鈊象一夕之間幾乎喪失所有訂單,並首度出現虧損。
這場危機促使鈊象展開第一次重大轉型:成立「線上事業處」,正式投入 PC 線上遊戲市場,並推出如《封神榜》、《唯舞獨尊》、《明星三缺一》等代表作,成功帶動 2009 年營收重返高峰。

第二次轉型:從 PC 到手機,再進軍海外授權
進入 2010 年代,智慧型手機與 4G 普及,手遊迅速取代 PC 遊戲成為主流。但當時台灣多數遊戲公司仍停留在 PC 思維,鈊象雖然起步稍晚,但最終選擇集中火力發展自家擅長的「博弈、棋牌」內容,推出《金猴爺》、《滿貫大亨》等手遊,逐步站穩腳步。
更重要的是,鈊象不僅製作遊戲,更將成熟遊戲打包授權海外,建立「授權金」為主、平台營運為輔的營收結構。這種近乎「躺著賺」的授權模式,讓鈊象成功進入高毛利、高現金流、高 EPS 的優質循環。
這不僅展現了鈊象的企業韌性,也說明了它為何能夠成為「台灣遊戲股王」:它不只是開發遊戲的公司,更是懂得用 IP 資產創造長期現金流的企業。
鈊象是怎麼賺錢的?授權金、AI 行銷與高毛利營運模式
鈊象被稱為「遊戲股王」不是沒有原因!擁有台股少見的高毛利結構與極強的現金流體質,與傳統硬體產業不同,鈊象靠著 IP 授權模式在全球市場實現「內容變現」,不僅每月獲利破 12 億,單月 EPS 也能衝上 4.33 元,讓外界驚呼是「真正的印鈔機」。
IP 授權模式是什麼?為何能創造近乎零變動成本收入?
鈊象的獲利核心,來自於一種近乎「軟體化」的商業模式——IP 授權。簡單來說,鈊象不僅自己開發與營運遊戲,更會將已經成熟的遊戲內容,授權給其他國家或平台的合作夥伴。
授權金通常以預付版稅或營收分潤的形式回收,不需投入額外的開發成本與行銷資源,就能實現「躺著賺」的營收。這類型的收入具有幾項明顯優勢:
- 幾乎沒有變動成本(毛利率接近 100%)
- 現金流穩定且易於預測
- 可同時授權給多個地區/平台(規模複利)
這就是鈊象能在毛利率上站穩 90% 以上,甚至高達 97% 的主要原因。
2025 年營收結構解析:授權占比、遊戲類型、市場分布
根據聯合新聞網、鏡週刊與《財訊》資料,鈊象 2025 年的營收結構已大幅改變:
- IP 授權營收占比已達 67%~70%
- 主要遊戲 IP 包含《明星三缺一》、《金好運娛樂城》、《滿貫大亨》等
- 自營網路遊戲則占約 30%,多為台灣市場主導
而市場分布上,鈊象早已轉型為 以外銷為主的內容供應商。海外授權範圍涵蓋港澳、東南亞、美加等地,授權方式包括 SDK 輸出、平台合作、在地化聯營等,成功將台灣成熟產品「全球化」。
這套結構讓鈊象跳脫過去需大量人力營運的商業模型,轉向「高資本效率」的授權變現。

單月 EPS 衝 4.33 元、月賺 12 億:鈊象財報分析
2025 年 11 月,鈊象自結稅前盈餘達 12.21 億元,換算 EPS 為 4.33 元,再次刷新市場對其獲利能力的認知。
若以此趨勢推估,鈊象全年 EPS 有機會挑戰 40~45 元,儘管股本於 2024 年曾因配股擴大,仍能維持年增態勢。
這組數字代表:
- 高毛利結構穩定推升淨利
- 授權模式持續放大營運槓桿
- 即使在匯率擾動或海外高基期影響下,EPS 能力仍具韌性
此外,公司管理層仍保有穩定配息政策,對於價值型投資人來說,結合成長性與殖利率,具備長期吸引力。

外銷占比逾 80%、平台課金效率持續升級
據鈊象財報揭露,外銷營收占比已突破 80%,主因是授權輸出與海外課金效能顯著提升。
平台方面,Google Play、Apple App Store 所貢獻的儲值收入,皆被視為「外銷營收」。鈊象針對這些用戶設計差異化的 VIP 機制、活動推播與訂閱內容,進一步強化 ARPU(每用戶平均收益)。
這表示:
- 不用出海設點,也能透過平台變現
- 高流量 IP 可多次回收(DLC、皮膚、虛寶)
- 全球手機玩家即是潛在用戶群
這種「內容 × 通路」的結合,是鈊象營收能夠持續創高的推手。

高毛利 + 低資本支出:為什麼數字這麼漂亮?
鈊象的資本支出極低,無需建廠、擴產,主要支出為研發與伺服器維運。相比半導體、IC 設計、電子代工等產業,其財務結構更輕盈:
| 指標項目 | 傳統硬體股 | 鈊象電子 |
|---|---|---|
| 毛利率 | 30%–60% | 約 90%–97% |
| 資本支出占比 | 高 | 低 |
| 庫存風險 | 高 | 幾乎無 |
| EPS 成長 | 景氣循環易波動 | 相對穩定成長 |
這也解釋了為何市場會給予鈊象相對較高的本益比(PE Ratio),因其「高現金回收 + 穩定 EPS」的組合,遠優於許多傳統電子股的波動性營運。
企業文化與 AI 行銷導入:鈊象是怎麼變強的?
鈊象的高獲利,不只來自產品與授權結構,更重要的是其內部組織運作與科技導入策略。這家公司並非一次轉型成功,而是透過管理制度與文化重塑,逐步建立起高效率、以玩家為中心的營運體系。
在公司營運最低迷的 2013 年,管理層大刀闊斧改革組織架構,從產品線重組、團隊打散到導入 AI 系統,全都是為了回應快速變化的市場節奏。這段企業內功的打底,也是鈊象後來 EPS、毛利率能大幅成長的隱形推手。

「小團隊互競共享」的研發文化
鈊象最具代表性的組織創新之一,就是「小團隊互競共享制度」。這不僅是一種開發方式,更是一種公司文化的重構。
改革關鍵在於:將原本大型、功能分工明確的研發單位打散,混合營運與研發人員,重組成跨部門的產品團隊。這些小團隊之間不只要負責產品開發,也要對營收與用戶數字負責,形成「類內創企業」的結構。
而公司內部並非讓團隊互相競爭資源,而是採取「共享利潤」制度:
- 某團隊若開發出爆款,其他部門也能共享部分成果獎金
- 所有團隊可共用技術模組、行銷資源,降低重複成本
- 成功經驗會定期橫向交流,提高整體創新效率
這讓原本可能出現內鬥與資訊孤島的公司,變成一個有彈性、效率高且鼓勵創新的運作系統。
鈊象商用遊戲機副處長姜伯威曾說:「我們建立了一個共識——最大的競爭對手不是內部團隊,而是外面的市場。」

AI 精準行銷:如何提升用戶 LTV 與轉換率
除了組織改革,鈊象也積極投入 AI 行銷與用戶行為分析,作為營運升級的關鍵策略。不同於傳統遊戲公司單靠廣告或推播導流,鈊象希望透過數據科學提升每一位玩家的終身價值(LTV)。
其 AI 應用包含:
- 玩家行為標籤化:追蹤玩家遊戲時長、儲值行為、偏好類型,建立個人化行為模型。
- 推薦系統優化:依據玩家路徑,推薦專屬活動、付費方案、商品組合,提高轉換率。
- 再行銷推播機制:透過 AI 辨識沉睡用戶,發送最適時的誘因活動或回歸獎勵。
這些技術應用不僅提升付費率,也能有效延長用戶壽命週期(Lifecycle)。尤其在鈊象這類以授權與平台課金為核心的公司中,每一位高價值玩家的轉化與留存都會對 EPS 造成實質貢獻。
過去遊戲公司拚 DAU(每日活躍用戶),現在像鈊象這樣的公司,更重視 ARPU、LTV 與 ROAS(廣告回報率)的整體投資報酬。
軟體股為什麼比硬體股值錢?解析鈊象高本益比背後的三大邏輯
雖然台灣股市長期以來偏好硬體製造業,如半導體、IC 設計與電子零組件等族群,但在全球資本市場中,軟體類股往往享有更高的本益比(P/E Ratio)。這背後的核心邏輯不只是炒作或預期,更來自軟體公司的資本效率、現金流穩定性與營運槓桿特性。
鈊象正是一個典型案例,透過授權模式、輕資產營運與 IP 變現能力,展現了軟體股所具備的估值優勢。以下我們從三個面向解析這種「高本益比」現象的合理性。
本益比的組成:成長性 + 獲利穩定 + 資產效率
市場在評估一間公司該給多少倍的本益比時,通常會考慮三個關鍵因素:
- 未來成長性(Growth Potential):是否具備營收或 EPS 的持續上升動能。
- 獲利穩定性(Earnings Stability):獲利是否具抗景氣循環能力,波動度低。
- 資產使用效率(Capital Efficiency):用少量資本創造高報酬的能力,如 ROE、ROIC。
軟體公司,由於不需要大量資本支出、不易被供應鏈干擾,加上產品可規模化銷售(如 SaaS、授權),通常在這三個面向表現都優於硬體企業。
鈊象的營運模式也呼應這樣的條件——即便股價曾從千元高點拉回,市場仍維持高估值評價,正是因為其基本面能支撐長期獲利預期。

從 EPS、ROE 到現金流:鈊象的估值基礎
從財報數據來看,鈊象具備以下幾項支撐高估值的特質:
- 單月 EPS 可達 4.33 元,2025 年全年估逾 40 元,顯示強勁獲利能力。
- 毛利率長期維持 90%–97% 區間,明顯高於多數電子業(多落在 30%–60%)。
- 資本支出極低,幾乎不需購置重設備,現金回收速度快。
- 營運現金流穩定,近年皆為正向且可支應高比例股利發放。
- ROE 與自由現金流回報率持續高於市場平均
這些特徵,使市場在評估鈊象時,不僅以「過去盈餘」為基準,更願意用「未來預期現金流折現」的角度來給予較高本益比。
台灣投資人對硬體股迷思的三大誤區
在台灣市場,許多投資人仍慣性地將資金配置在電子製造、半導體等硬體產業,但這樣的偏好有時也來自幾個常見迷思:
迷思一:硬體股才有實體資產、有廠房才有價值
事實上,鈊象等軟體企業雖為「輕資產」,但資本效率更高。無需重資產投入,也能穩定創造獲利與現金流,這正是股東報酬率高的重要基礎。
迷思二:軟體股的 EPS 不穩,估值太高太虛
以鈊象為例,其 EPS 長期穩定成長,即便股本放大後仍能維持實質年增,並非過去對軟體股「不穩定」的刻板印象所能解釋。
迷思三:授權金收入不可靠,難以複製
授權金其實是最容易複製的營收來源之一,尤其是當產品與品牌已成熟時。鈊象將《明星三缺一》、《滿貫大亨》等 IP 打包授權到不同國家,規模經濟遠勝於一次性遊戲開發。
總結:鈊象憑什麼站穩遊戲股王?
鈊象能成為「遊戲股王」,關鍵在於高毛利的 IP 授權模式、穩定現金流與輕資產營運結構。從《明星三缺一》起家,到全球授權變現,再加上 AI 精準行銷與小團隊文化,讓它展現出優於硬體股的資本效率。
2025 年單月 EPS 衝上 4.33 元,授權營收占比達近七成,反映的是它早已不是傳統遊戲公司,而是一家具備軟體特性的內容平台企業。
在本益比評價上,鈊象也成為理解「軟體為何比硬體值錢」的代表案例。
