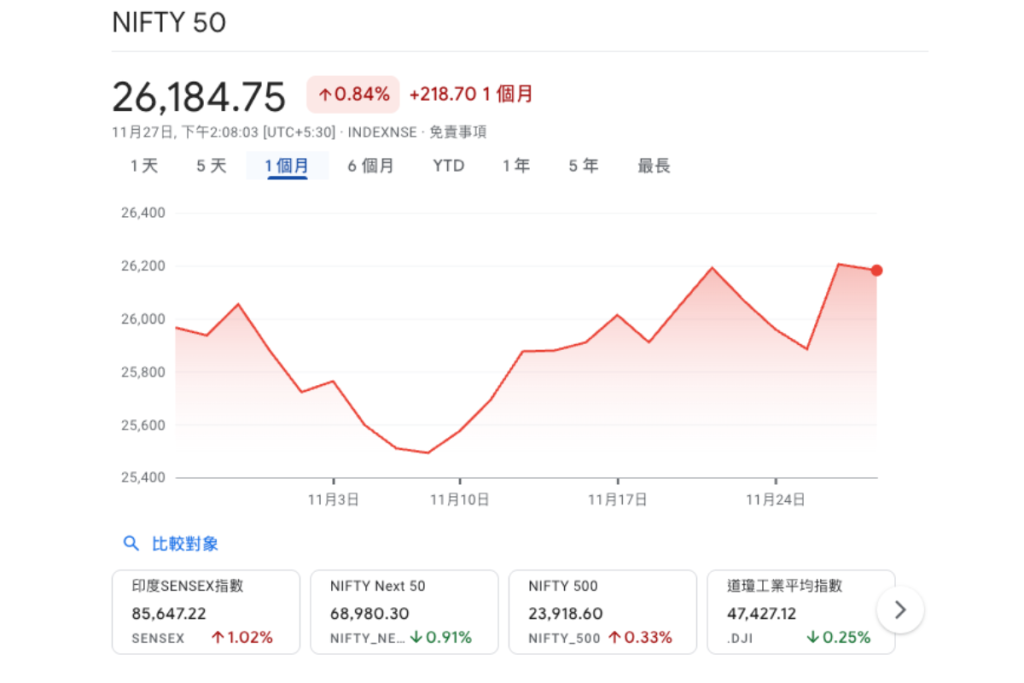
2025 年底,印度股市再度刷新歷史新高,Nifty 50 與 Sensex 指數強勢上攻,引發市場高度關注。但與此同時,外資卻連續數月大幅撤出、估值仍處高檔,讓不少投資人對於 2026 年的走勢感到猶豫。
究竟這波創高是行情的尾聲,還是結構性成長的開端?市場是否已提前反映利多,還是仍有補漲空間?產業、資金與政策的變化又會帶來哪些佈局機會與潛在風險?
2026 印度股市前景趨勢觀察
印度股市在 2025 年底再創新高,市場信心逐步回升。進入 2026 年,以下是我們整理出的五大核心趨勢:
- 政策紅利持續發酵:稅改與降息政策落地,有望降低企業營運成本,推動內需回升。
- 企業獲利進入復甦周期:多數企業財報預估自 2026 下半年開始重新成長。
- 資金面結構轉變:雖然外資仍偏觀望,但內資與政策資金正穩定支撐市場。
- 估值修正後浮現新機會:高估壓力緩解,低基期族群具備補漲潛力。
- 產業輪動明顯:內需相關產業如金融、金屬與必需消費走強,IT、出口板塊進入整理。
這些趨勢將是決定 2026 年印度股市走勢的關鍵因素,也是投資人思考佈局方向時不可忽略的指標。
一、政策改革逐步落地,為股市提供中長期支撐
2026 年的印度股市,將在政策紅利逐漸顯現下,迎來中長期結構性成長的可能。從稅制改革到貨幣政策寬鬆,再到對外貿易政策的改善,這一系列動作都正在推動印度經濟轉型,也為股市提供更穩固的基本面支撐。
GST 稅制簡化與企業營運成本下降
印度政府已大幅簡化商品與服務稅(GST)結構,這項措施對企業而言影響重大:
- 減少報稅與營運流程的複雜度
- 降低企業營運成本,改善現金流
- 鼓勵中小企業正式化、擴張規模
這不僅有助提升企業獲利能力,也將強化投資人對企業基本面的信心。尤其在內需消費產業、必需品、物流、零售等領域,效果尤為顯著。
央行寬鬆態度為市場注入流動性
目前印度通膨控制得宜,CPI 維持在約 2% 的低檔區間,讓印度央行(RBI)在 2026 年持續保有降息空間。
- 目前市場預期將有 100 個基點降息空間
- 這將有效降低企業借貸成本,提升投資與消費意願
央行的寬鬆貨幣政策,也同步釋放市場資金,有利資本市場走勢,對股市形成正向循環。
若美印關稅協議落地,將有助外資回補信心
外資在 2025 年大幅撤出印度市場,主要原因之一便是美印之間的關稅不確定性。但目前雙方談判已有明顯進展,若年底前達成協議,有三大潛在利多:
- 降低外資疑慮、釋放觀望態度
- 恢復印度出口產業信心(例如製藥、工業、電子)
- 強化印度作為供應鏈替代市場的地位
這可能成為推動 2026 年外資回補的關鍵轉折點,並補強前期內資單一撐盤的局面。
二、企業獲利修復,成長動能有望從 2026 年下半年起反映
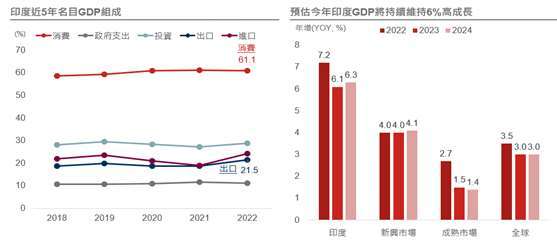
2025 年雖然印度股市創下歷史新高,但市場對企業獲利的期待其實才剛剛開始反映。進入 2026 年,隨著國內消費回升與營運環境改善,整體企業獲利將邁入復甦週期,尤其下半年成長動能更為明顯。
PMI 與消費數據持穩,內需驅動回升
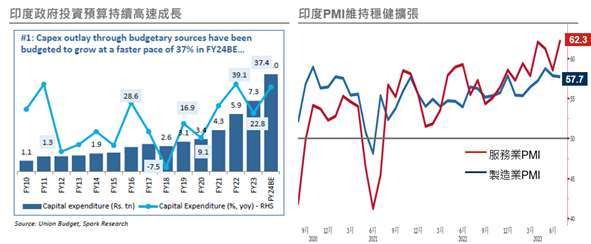
最新資料顯示,印度製造業與服務業 PMI 指數持續在擴張區間,顯示景氣動能穩定。汽機車銷量、電力使用量等高頻經濟數據也同步回溫,反映內需市場正逐步升溫,有助帶動企業收入成長。
企業盈餘上修,預期將重返雙位數成長
多家機構與基金經理人指出,印度企業的財報預估值正在調升,尤其是內需導向與金融相關企業,預計自 2026 年下半年起,將恢復雙位數的盈餘成長率。這波成長不僅是基期效應,更來自結構改革與消費升級。
銀行、必需消費與金屬等板塊領先回溫
在產業面表現上,銀行與必需消費類股持續獲得資金青睞,金屬板塊也因原物料需求上升而走強。這些類股代表實體經濟的回暖信號,也顯示資金開始回流基本面穩健、估值合理的企業。
三、外資撤出壓力放緩,內資與政策資金成撐盤主力
雖然印度股市在 2025 年創下歷史新高,但背後的資金動能卻出現明顯分歧。外資自年初以來累計賣超達 170 億美元,創下十多年來最大單年流出。然而,即使在這樣的壓力下,股市仍持續走高,關鍵在於內資與政策資金的撐盤角色日益凸顯。
外資賣壓沉重,但開始逐步趨緩
2025 年外資撤離印度,主因包括美印關稅談判不確定性、盧比匯率波動與全球高利率環境。但到了年底,隨著談判逐漸明朗,加上印度股市表現強勁,外資賣壓已有減緩跡象。若後續政策更明確,將有助外資重新進場。
內資與政策性資金成為穩定支撐力量
面對外資撤出,印度本地資金迅速補上空缺。包含退休金、保險資金與政府引導的長期資金均扮演穩定市場的角色。同時,散戶參與率提升,也成為中小型股市場活絡的重要推手。
結構轉變有助市場韌性提升
資金結構從過去過度依賴外資,轉為「外資 + 內資」雙引擎模式,讓市場更具韌性與抗震性。未來若外資回流,反而可能成為加速推升股市的催化劑,而非唯一支撐。
四、估值進入修正後的合理區間,市場重新評價空間浮現
印度股市在過去幾年受到資金追捧,整體評價面(估值)一度偏高。但進入 2025 年下半年以來,在外資賣壓與高基期影響下,估值已明顯修正。2026 年,正是市場重新評估印度資產價值的轉折點。
股市仍高估,但已低於長期平均
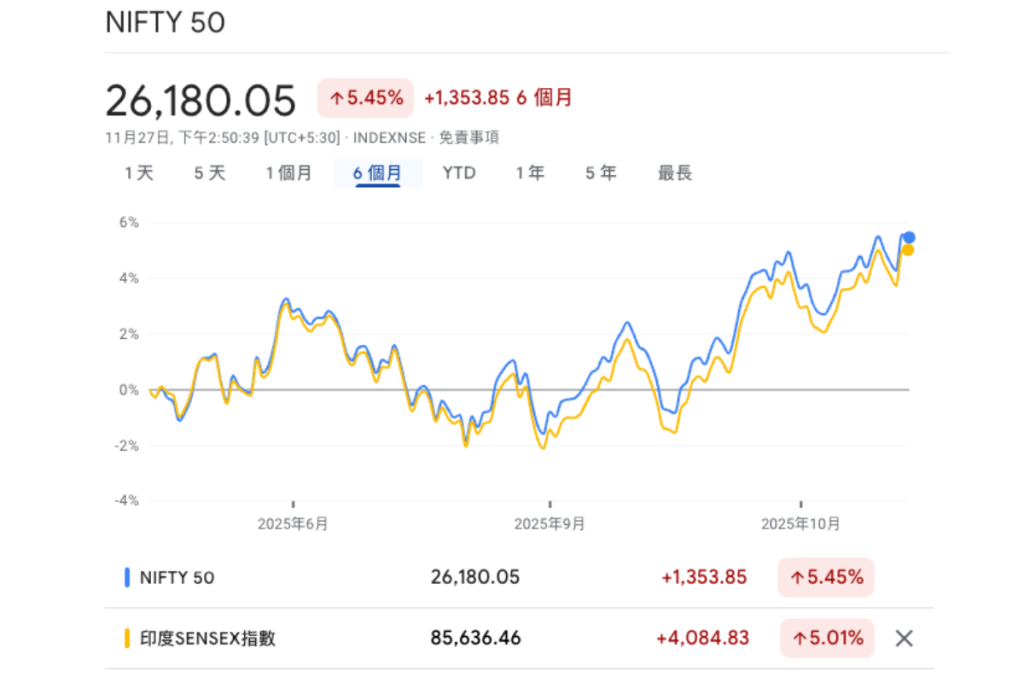
根據市場觀察,印度主要指數如 Nifty 50 和 Sensex 目前的本益比(PE ratio)雖然仍高於部分新興市場,但相較過去三年高點已有明顯回落。不再是「過度昂貴」,但也還談不上便宜。換句話說,目前正處於估值合理、但仍具彈性空間的區間。
評價調整 + 獲利上修 = 重啟補漲機會
企業財報預期開始上修,加上政策紅利與內需復甦,這讓市場開始重新計算未來的獲利潛力。一旦企業獲利持續向上修正,市場就有可能進一步提升評價,重新啟動補漲行情。
這種「獲利上修 + 估值回穩」的組合,往往是股市進入新一輪行情的前兆。
中小型股與內需板塊具潛在爆發力
中小型股與內需板塊可能會是這波補漲行情的主角。這類股票過去因估值偏高或流動性不足而受到壓抑,如今則有機會在基本面改善、資金結構改變的條件下展現爆發力。
特別是在內需、消費、零售、物流等領域,若搭配政策支持與消費升級趨勢,成長空間值得關注。
五、產業輪動趨勢明顯,佈局方向需重新評估
當資金結構與經濟條件改變,產業板塊表現自然也會重新洗牌。進入 2026 年,印度市場已明顯出現「內需板塊領漲、出口導向板塊轉弱」的輪動格局,投資人應留意資金轉向的節奏與機會。
資訊科技、製藥等外需導向板塊走弱
受到全球終端需求疲弱與高基期影響,原本受惠於出口的板塊——如 IT(資訊科技)、製藥、軟體服務等,在近期表現相對低迷。這些產業依賴歐美訂單,短期內受制於全球景氣的不確定性,成為外資調節的主要標的之一。
消費、金融、金屬與基建板塊領先表態
與此同時,內需消費、金融、金屬與基礎建設等板塊則呈現領先表現。其中:
- 金融股受惠於放款需求回升與利差擴大
- 金屬與原物料因全球基建復甦與商品行情推升而強勢
- 消費與必需品則因內需升級與通膨穩定受惠明顯
這些產業的表現反映出市場資金正在偏好「基本面穩健、成長可見」的內需驅動型題材。
市場或將進入「橫盤整固 → 主題輪漲」階段
整體市場來看,短期內受到高點壓力與外部不確定性影響,指數可能進入橫盤整固期。但在輪動持續的情況下,主題式投資(如內需、政策概念股)將可能輪番表態,形成階段性補漲行情。
對投資人來說,這將是一段「選股優於選市」的關鍵時期,須聚焦於產業趨勢與企業基本面。
總結:趨勢底下的印度股市,仍值得關注但審慎評估
2026 年的印度股市,雖然面臨高點震盪與外部不確定性,但從政策、企業獲利、資金結構到產業動態,五大關鍵趨勢已逐步成形。
政策紅利持續發酵,企業基本面預期改善,估值修正也讓市場重新回到更健康的評價區間。儘管外資尚未全面回流,內資與政策性資金已穩定支撐市場運作。
市場風格也正在輪動,由外需導向轉向內需主軸,短線可能進入整理,但中期仍具結構性成長潛力。
對投資人而言,2026 年是觀察印度市場是否進一步轉強的重要窗口期,策略上可持續關注整體趨勢變化與政策落實狀況,審慎評估自身風險承受度與資產配置節奏,做出合適的投資決策。
投資一定有風險,理財有賺有賠,過去的績效並不代表未來的表現。本文僅為一般財經新聞與市場資訊分享,不構成任何投資建議或買賣邀約。讀者在進行任何投資前,應審慎評估自身財務狀況、投資目標與風險承受能力,並自行承擔投資可能帶來的損益。
