「記憶體需求完全未被滿足!」2026 CES 展上,輝達執行長黃仁勳的一句話,正式引爆了 AI 記憶體概念股 的超級週期。當市場聰明錢從漲多的散熱族群撤出,集體轉向估值偏低的記憶體板塊,這場由 AI 算力驅動的「結構性缺貨」風暴才正要開始。
究竟這波資金浪潮將吹向何方?哪幾檔 記憶體概念股 能從這波缺貨潮中真正受惠?本文帶您深度盤點。
記憶體概念股有哪些?台股、美股名單
由於記憶體是高度全球化的產業,要精準掌握 AI 記憶體概念股 的投資機會,我們必須建立「美股 看趨勢、台股 找供應鏈」的雙向策略。以下盤點市場最關注的 台股 與 美股 關鍵名單。
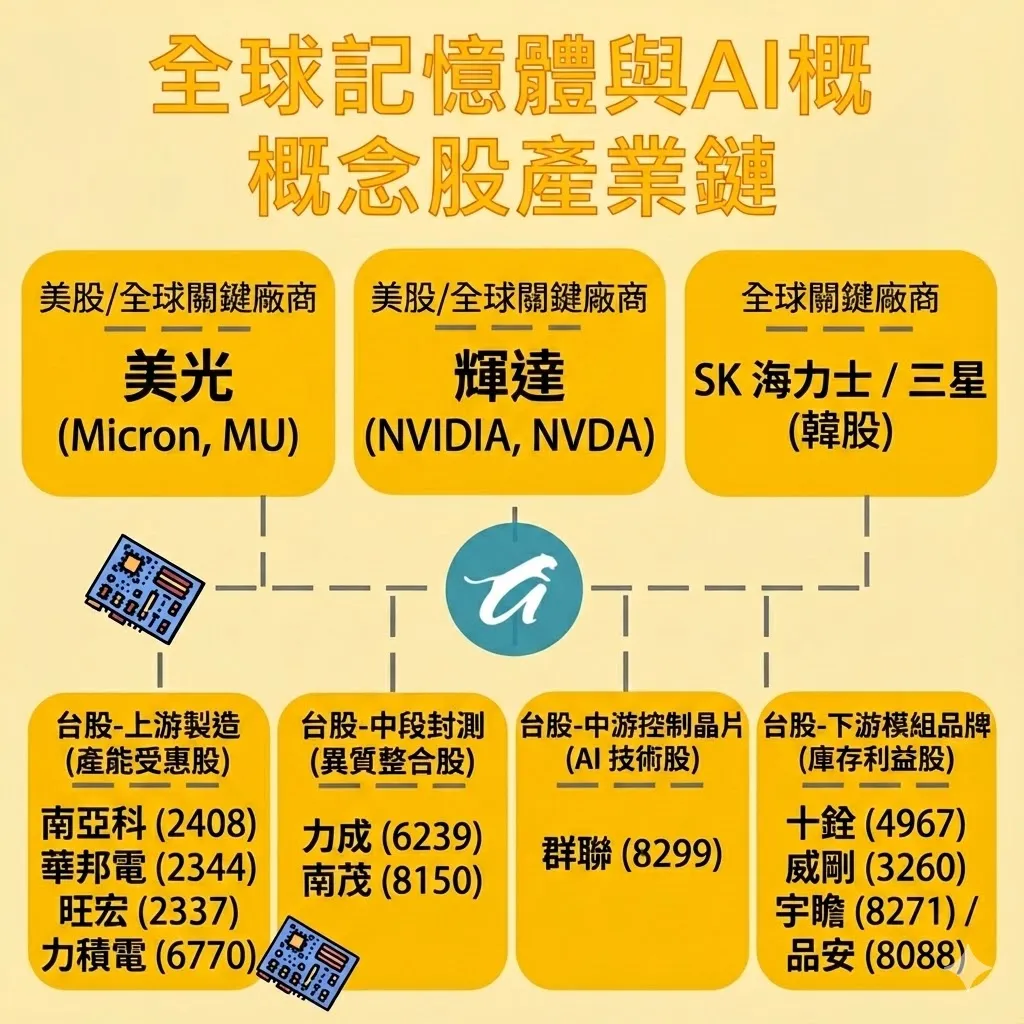
美股/全球關鍵廠商:行情的發動機
在佈局 台股 之前,必須先觀察全球領頭羊,因為它們決定了 DRAM 與 NAND Flash 的報價大方向。
- 美光 (Micron, MU): 美股 記憶體龍頭,美國本土唯一製造商,其財報是全球景氣的溫度計。
- 威騰電子 (Western Digital, WDC): NAND Flash 與傳統硬碟(HDD)大廠,受惠於資料中心儲存需求回升。
- 輝達 (NVIDIA, NVDA): 雖然不是記憶體廠,但其 AI 晶片是帶動 HBM (高頻寬記憶體) 需求的源頭,是整個產業的火車頭。
- SK 海力士 / 三星 (韓股): 全球 HBM 市占率最高的兩大霸主。雖然主要在韓股交易,但其產能動態直接影響 台股 供應鏈的訂單外溢效應。
台股記憶體概念股:產業鏈全地圖
台股 擁有全球最完整的半導體聚落。針對這波 AI 浪潮,我們可以將供應鏈細分為製造、封測、控制與模組四大戰區:
A. 上游製造(產能受惠股)
擁有晶圓廠的 IDM 或代工業者,直接受惠於報價上漲與產能吃緊。
- 南亞科 (2408): DRAM 製造龍頭,產能規模最大,對報價敏感度最高。
- 華邦電 (2344): 專注利基型 DRAM 與 NOR Flash,黃仁勳點名合作夥伴。
- 旺宏 (2337): 全球 NOR Flash 大廠,受惠於車用與高品質電子需求。
- 力積電 (6770): 晶圓代工廠,積極佈局 DRAM 與 AI 晶片所需的 3D 堆疊(Wafer-on-Wafer)技術。
B. 中段封測(異質整合股)
AI 記憶體需要先進封裝技術,封測廠角色日益重要。
- 力成 (6239): 全球最大記憶體封測廠,與美光、與 SK 海力士關係緊密。
- 南茂 (8150): 專注於記憶體與驅動 IC 封裝,獲利穩健。
C. 中游控制晶片(AI 技術股)
AI 運算不只看容量,更看傳輸速度。
- 群聯 (8299): NAND 控制晶片龍頭,打入 AI 伺服器供應鏈,是 高階記憶體概念股 的技術指標。
D. 下游模組品牌(庫存利益股)
直接面對消費市場,擁有低價庫存的模組廠,是漲價初期的獲利黑馬。
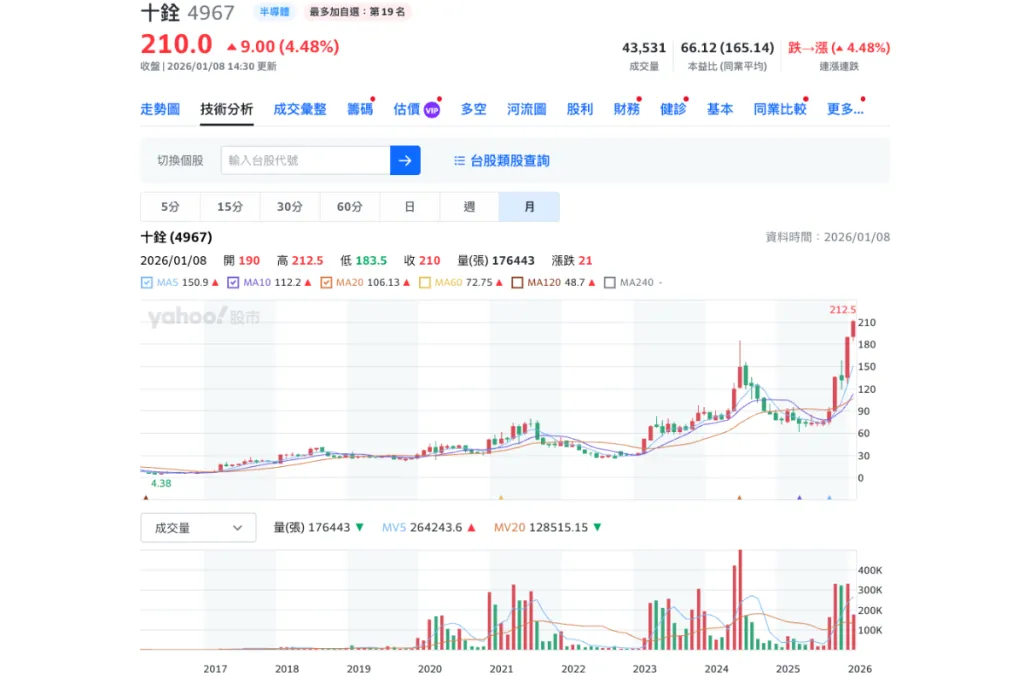
- 十銓 (4967): 電競記憶體品牌,營收創歷史新高,爆發力強。
- 威剛 (3260): 記憶體概念股 獲利資優生,全球第二大模組廠。
- 宇瞻 (8271) / 品安 (8088): 深耕工控與客製化模組領域,獲利相對穩定。
黃仁勳預告:「結構性缺貨」市場立即反應
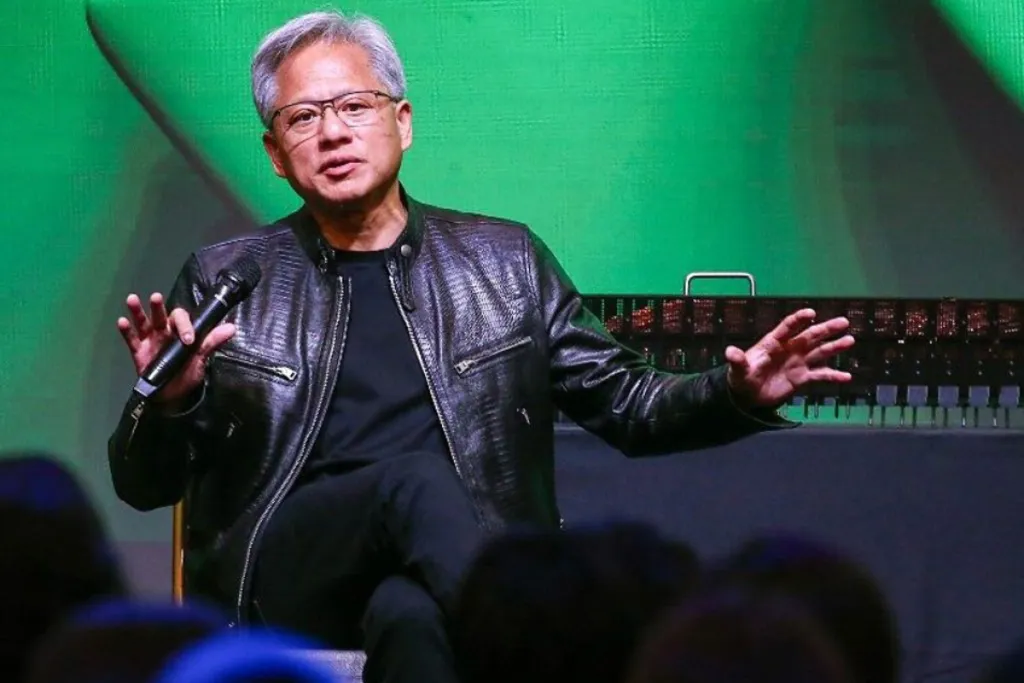
2026 年 CES 展的鎂光燈下,輝達(NVIDIA)執行長黃仁勳的一席話,再次為全球科技股投下了震撼彈。面對 AI 運算需求的幾何級數增長,黃仁勳直言:「記憶體與儲存技術是支撐 AI 下一階段發展的支柱,目前的記憶體需求完全未被滿足。」他更進一步證實,輝達將成為全球最大的記憶體買家。這項重量級的宣示,不僅消除了市場疑慮,更直接點燃了 AI記憶體概念股 的超級週期。
資本市場的反應總是最誠實的。隨著「黃仁勳效應」發酵,聰明的資金已開始進行板塊輪動:從去年漲勢驚人、目前進入休息整理的「散熱族群」獲利了結,集體轉向基期相對較低、且估值仍具大幅上調空間的 記憶體概念股。
投資人必須認知到,眼前的漲勢絕非傳統的供需景氣循環(Cyclical),而是一場由 AI 算力軍備競賽所引發的「結構性缺貨」風暴;當缺貨成為常態,握有產能與庫存的廠商,將成為這波 AI 浪潮下半場的最大贏家。
記憶體概念股產業解析:為什麼這次不一樣?
深入剖析產業供應鏈,本波漲勢的核心關鍵在於「產能排擠效應」。為了滿足輝達等 AI 巨頭對 高階記憶體概念股 的龐大需求,全球三大原廠(三星、SK海力士、美光)正進行一場史無前例的產線大挪移,將資源全力轉向生產製程難度極高、消耗晶圓面積更大的 HBM(高頻寬記憶體)。
這種產能移轉造成了零和遊戲:當工廠全力生產 HBM,自然大幅壓縮了標準型 DRAM 的產出空間。這導致市場上原本供給過剩的 DDR4 庫存快速去化,在供給端縮減的情況下,報價被迫築底回升。換句話說,這波漲勢並非單純由消費需求帶動,而是供給端發生了劇烈的結構性改變。
產業最前線的訊號已證實了這一點。身為市場報價風向球的模組大廠十銓(Team Group),其 2025 年營收已率先衝破 200 億大關並創下歷史新高。十銓總經理更公開表態:「記憶體價格沒有下跌的理由。」這句話背後的底氣,來自於目前供不應求的現況。業內普遍預期,這波由 AI 驅動的產能排擠所導致的緊缺態勢,將一路延續至 2026 年底,為整體記憶體產業鏈帶來罕見的長線多頭行情。
AI 浪潮將吹向哪?容易被忽視的「高階記憶體」關鍵拼圖
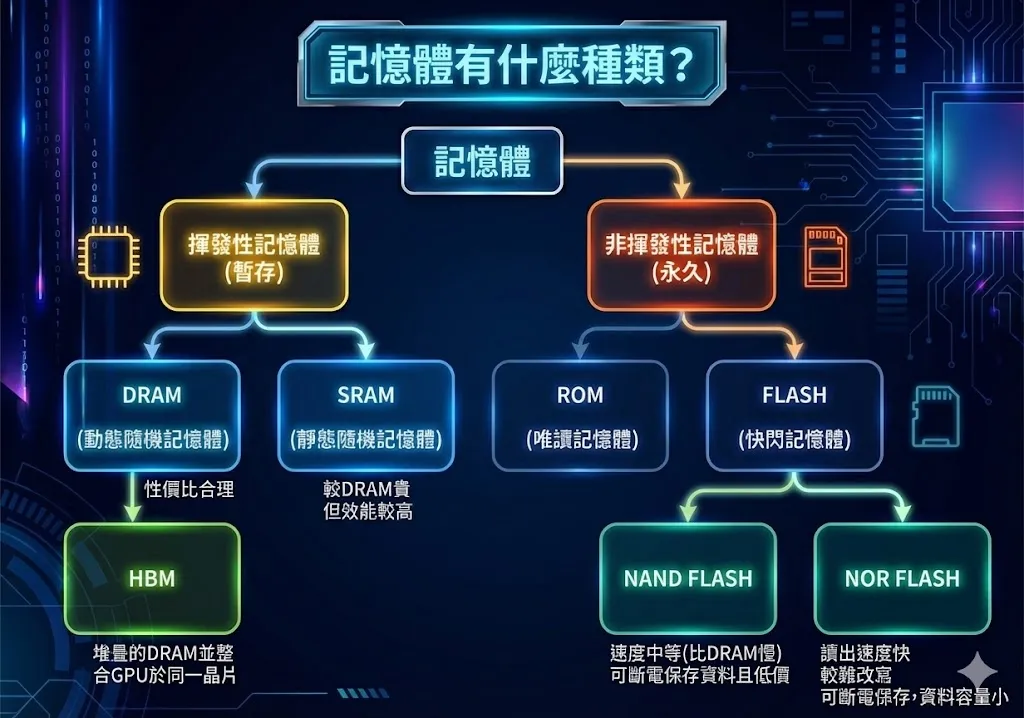
如果說 HBM 是 AI 訓練階段的王者,那麼 SRAM 就是 AI 推論時代的皇冠。當市場焦點集中在 HBM 時,黃仁勳與新創獨角獸 Groq 的合作案,揭示了 AI 記憶體概念股 的另一項關鍵技術——SRAM(靜態隨機存取記憶體)。
為什麼需要 SRAM?我們可以用一個簡單的比喻來理解:
- HBM 就像是「巨大的物流倉庫」:容量超大,適合存放 AI 模型訓練所需的龐大數據。
- SRAM 就像是「F1 賽車」:雖然載貨量小,但速度極快、延遲極低。
隨著 AI 發展從「訓練模型」走向終端應用的「即時推論」(例如手機上的 AI 助理),速度與低延遲成為首要考量。這讓台灣深耕特殊記憶體與異質整合封裝的廠商,在全球供應鏈中佔據了重要位置。
產業盤點:佈局 SRAM 與異質整合的代表台廠
- 力積電 (6770): 發展 Wafer-on-Wafer(晶圓堆疊)技術,能將記憶體直接堆疊在邏輯晶片上,是實現 SRAM 異質整合的關鍵晶圓代工廠。
- 華邦電 (2344): 除了標準品,其開發的 CUBE (客製化超高頻寬記憶體) 是針對邊緣 AI 運算需求設計的解決方案。
- 鈺創 (5351): 專注於利基型緩衝記憶體技術,在 AI 機器人與視覺傳輸領域擁有相關專利佈局。
總結
黃仁勳親口證實的「結構性缺貨」,正式宣告記憶體產業擺脫傳統循環,進入由 AI 算力驅動的超級週期。這波浪潮不僅推升了 美股 美光的評價,更讓擁有完整供應鏈的 台股 ——從掌握產能的南亞科、坐擁庫存利益的十銓,到佈局 SRAM 新技術的力積電——迎來價值重估的時刻。
投資人應跳脫舊有的 DDR4 報價思維,緊盯 記憶體概念股龍頭 的財測與台廠營收訊號,把握這場 2026 年最關鍵的資金板塊移動。
投資一定有風險,理財有賺有賠,過去的績效並不代表未來的表現。本文僅為一般財經新聞與市場資訊分享,不構成任何投資建議或買賣邀約。讀者在進行任何投資前,應審慎評估自身財務狀況、投資目標與風險承受能力,並自行承擔投資可能帶來的損益。
