AI 浪潮席捲全球,從晶片、伺服器到資料中心,幾乎所有與運算相關的產業都被重新評價,而奇鋐股價的走勢,也成為市場觀察者關注點。
本文將從奇鋐談起,延伸至 AI 伺服器供應鏈的競爭現況,帶你重新思考在 AI 產業長線發展中,硬體究竟扮演什麼角色,又有哪些被市場忽略的結構限制。
奇鋐做什麼的?為何奇鋐股價高度連動 AI 題材?
奇鋐科技是一家以散熱解決方案起家的硬體製造商,核心產品涵蓋散熱模組、熱導管、均熱板以及伺服器相關機殼與結構件,長期服務 PC、資料中心與伺服器客戶。
| 產品分類 | 內容說明 | 技術/市場定位重點 |
|---|---|---|
| 散熱模組 | Heat Sink、Vapor Chamber、 液冷相關零組件 | AI 高功耗需求帶動,但技術差距逐漸縮小 |
| 機殼與結構件 | 伺服器機殼、內部結構件 | 製造導向,價格與規模競爭明顯 |
| 主要應用場景 | PC、資料中心、AI 伺服器 | 需求隨 AI 擴大,屬硬體基礎環節 |
也正因如此,奇鋐股價開始高度連動 AI 題材的市場情緒,當 AI 投資、GPU 伺服器或資料中心資本支出出現利多消息時,市場往往同步放大對相關硬體供應鏈的想像空間,使股價短期反映產業預期。
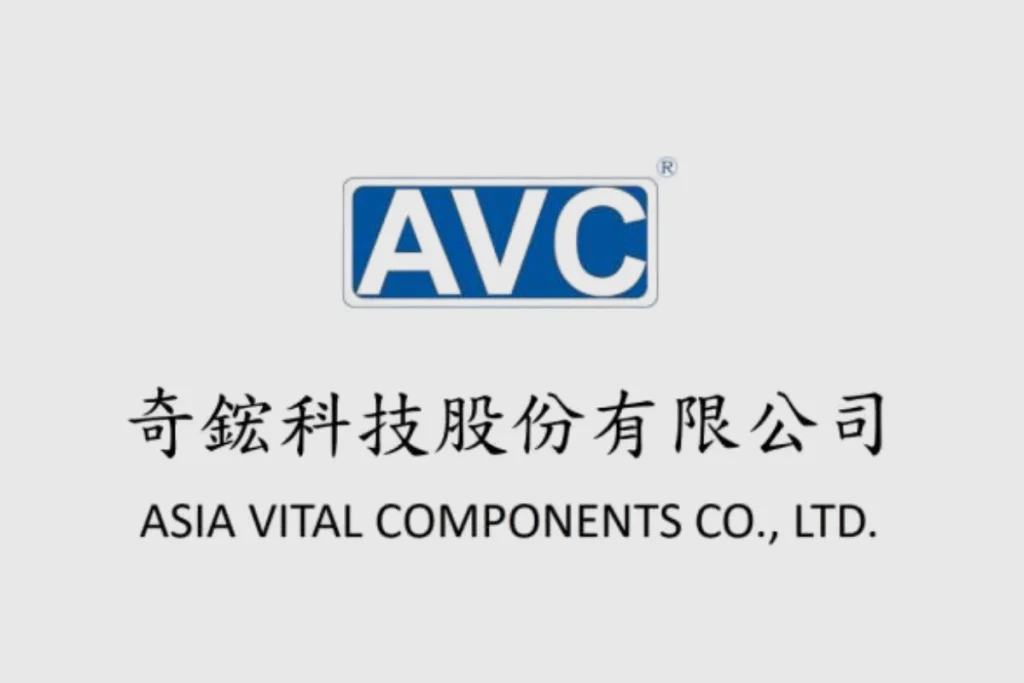
AI 伺服器供應鏈現況:散熱與機殼已進入競爭紅海
隨著 AI 伺服器需求快速成長,散熱與機殼等關鍵硬體環節的市場規模同步放大,但供應鏈結構也在短時間內出現明顯變化。
下面整理 AI 伺服器散熱與機殼市場的主要競爭特點:
- 技術門檻相對下降
散熱模組設計逐漸趨於成熟,核心技術差異縮小,新進與既有廠商間的距離快速拉近。 - 供應商數量增加
多家硬體廠商同步投入 AI 伺服器相關產品,導致同質化競爭升溫。 - 客戶議價能力提升
雲端服務商與大型系統整合商採取多來源策略,壓縮單一供應商的談判空間。 - 價格競爭加劇
機殼與結構件產品特性偏向製造導向,規模擴張未必能同步帶動毛利改善。 - 毛利率面臨長期壓力
即使出貨量隨 AI 伺服器成長,單位獲利仍容易受到產業競爭結構限制。
在這樣的背景下,AI 伺服器相關硬體供應鏈雖然享有需求成長紅利,但同時也面臨「量增、價壓、毛利受限」的結構性現象,逐步呈現出典型的紅海競爭特徵。
奇鋐外資目標價怎麼看?數字背後的假設更重要
目前多家外資對奇鋐(3017)的目標價有不同看法,最新報告中甚至出現上看 1,900 元以上的樂觀預估,但多數主流外資目標價仍落在 800-900 元區間 。
目標價本身並不是結論,而是一連串假設推導出的結果,以下是外資目標價常見評估假設拆解:
| 評估面向 | 常見假設內容 | 需要留意的風險點 |
|---|---|---|
| AI 伺服器需求 | AI 資料中心持續擴建、出貨量維持成長 | 資本支出循環可能放緩 |
| 產品 ASP | 高階散熱與結構件比重提升 | 同業競爭恐壓縮單價 |
| 毛利率表現 | 規模放大可部分抵銷成本壓力 | 紅海競爭限制毛利上修空間 |
| 客戶結構 | 關鍵客戶訂單穩定 | 客戶集中度高,議價力偏向下游 |
| 產業競爭 | 技術差異可維持一定優勢 | 技術成熟後差距快速縮小 |
從奇鋐股價波動,看硬體供應鏈的毛利天花板
觀察奇鋐股價的歷史走勢,可以發現波動往往與 AI 題材、伺服器需求消息高度同步,但在一段時間後,股價表現又容易回到基本面所能支撐的區間。
對以散熱與機殼為主的硬體廠商而言,需求成長固然能帶動營收擴張,但毛利率的提升空間卻受到產業結構明顯限制。
隨著供應商數量增加、產品設計趨於標準化,下游客戶的議價能力逐步上升,使得「量增不等於利增」成為常態,這也構成了市場對硬體供應鏈的毛利天花板。
從 AI 產業鏈看長線價值!硬體是過程,軟體才是終局
從整體 AI 產業鏈來看,硬體是 AI 發展不可或缺的基礎,但本質仍屬於資本密集、競爭容易擴散的環節。相較之下,軟體與服務更接近最終價值的集中點,長期結構差異也逐漸在產業中顯現。
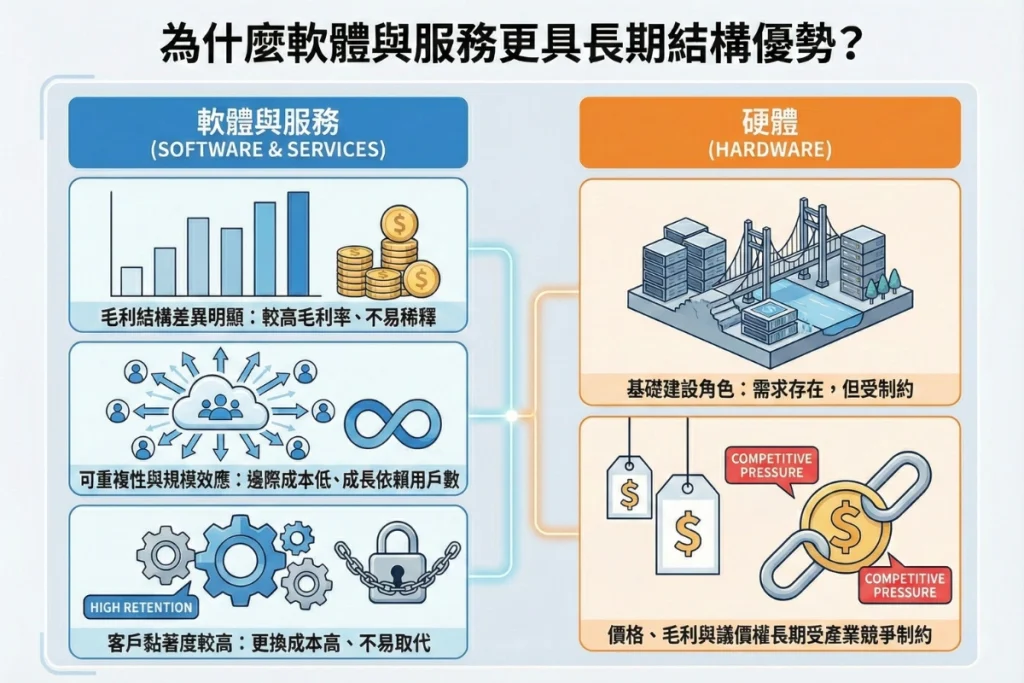
為什麼軟體與服務更具長期結構優勢?
- 毛利結構差異明顯:軟體與服務多具備較高毛利率,且不易因產能擴張而被快速稀釋。
- 可重複性與規模效應:軟體一旦完成開發,邊際成本相對較低,成長更依賴用戶數與使用深度。
- 客戶黏著度較高:系統整合、資料與流程一旦建立,更換成本高,競爭者不易取代。
- 硬體則更接近基礎建設角色:需求確實存在,但價格、毛利與議價權長期受產業競爭制約。
結論
奇鋐股價之所以高度連動 AI 題材,關鍵並不在於單一公司表現,而是其所處的散熱與機殼環節,正好位於 AI 伺服器硬體投資循環的前線。
放眼整個 AI 產業鏈,硬體仍是不可或缺的基礎建設,但長線價值的集中位置,往往隨產業成熟而逐步轉向軟體與服務層。
