
近期,富邦金股價持續下跌,讓不少投資人感到疑惑:到底富邦金為什麼一直跌?這是撿便宜的好時機,還是金融股走弱的警訊?本文將從獲利數據、配息紀錄與估值角度,帶你快速判斷富邦金是否仍適合存股布局。
富邦金為什麼一直跌?原因分析
近期富邦金的股價表現讓不少投資人感到疑惑,尤其在財報公布後更引發市場關注。
首先,富邦金在 2025 年 12 月的合併稅後淨利僅為 1.4 億元,創下單月獲利新低。這項數據與過去穩定的獲利表現相比,落差明顯,自然對股價造成壓力。
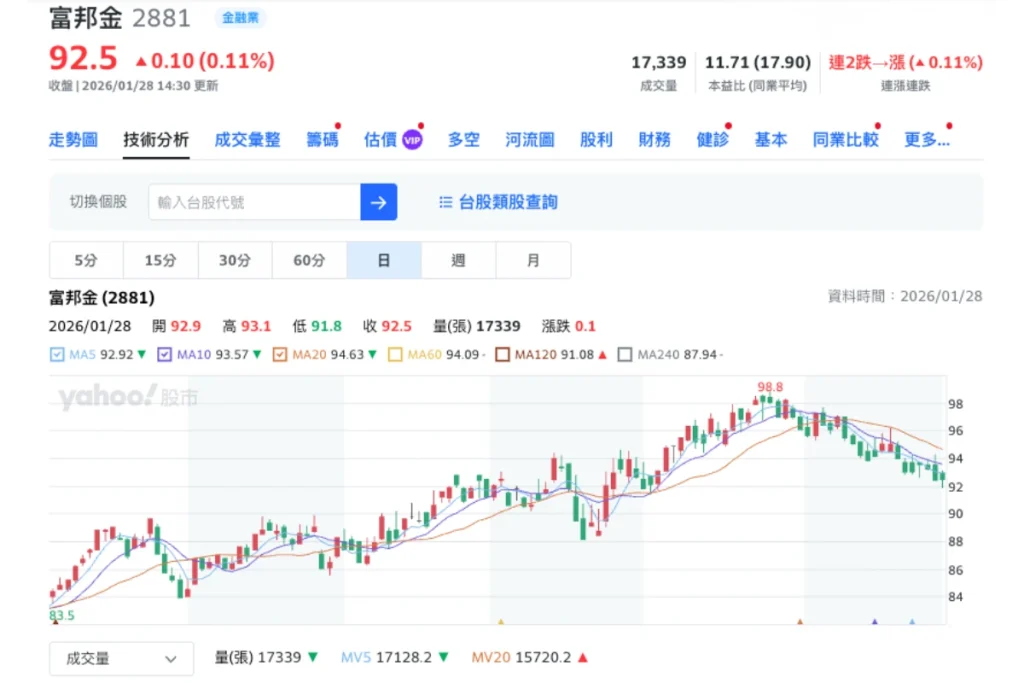
造成獲利驟減的主因,是子公司富邦人壽一次性提列外匯價格變動準備金高達 281 億元。這項會計處理雖然有助於提升風險準備與財務穩健度,但短期內大幅壓縮當月獲利,進而影響市場情緒與評價。
此外,整體市場資金流向也對富邦金不利。近來熱錢明顯偏向AI、半導體、記憶體等科技類股,使得金融股普遍遭到冷落,股價缺乏支撐動能,對大型金控股影響尤為明顯。
富邦金近期股價下跌並非單純體質轉弱,而是短期財報技術性調整與資金偏好轉移的雙重結果。

從數據看富邦金:歷史表現與基本面
在討論富邦金近期股價走弱的同時,也應從長期數據與基本面,重新審視這檔金控龍頭的價值。
富邦金歷史股價與走勢回顧
從富邦金歷史股價來看,該股長期穩定成長,尤其在金融風暴後的十年間,股價多次突破高點。近年隨全球升息、資本市場波動加劇,其走勢也更貼近壽險與股債投資表現。回顧富邦金歷史走勢圖可發現,大跌通常伴隨短期市場情緒干擾,但長期來看仍呈穩定向上。

每股盈餘連年領先同業
富邦金的每股盈餘(EPS)表現長年穩居金控業第一。2025 年雖因一次性提列準備金影響全年獲利,但 EPS 仍達 8.36 元,連續第 17 年蟬聯「金控獲利王」稱號,展現出極高的獲利能力與穩定性。
子公司獲利結構穩健多元
富邦金的營運基礎來自旗下多家核心子公司:
- 富邦人壽:壽險業務龐大,是主要獲利來源,受會計準備金政策影響較大。
- 台北富邦銀行:穩健成長,淨利持續創歷史新高。
- 富邦證券、富邦產險:在證券承銷、資產管理與風險保障領域亦表現亮眼,提升整體營運韌性。
財務體質穩健,風險管理持續強化
雖然富邦金獲利易受壽險準備金提列波動,但其財務結構持續強化。例如截至目前,外匯價格變動準備金已超過 1,500 億元,居業界之冠。這不僅符合監理新制 IFRS 17 要求,也強化抗風險能力。
整體來看,富邦金擁有穩定的基本面與完整的金融生態體系,是具備長期投資價值的金控代表。
富邦金合理股價評估
投資人在面對股價下跌時,最關心的問題之一就是:富邦金的合理股價在哪裡?要評估合理價格,可以從幾個核心指標下手,包括:
- 每股盈餘(EPS)
- 本益比(PE ratio)
- 股東權益報酬率(ROE)
2025 年,富邦金的 EPS 為 8.36 元,雖略低於前一年,但仍為台灣金控之首。根據過去 5 年的富邦金歷史本益比區間,大約落在 8 倍到 12 倍之間。若以保守的 10 倍本益比計算,合理股價落在約 83 至 85 元區間。
此外,富邦金的 ROE 長期維持在雙位數水準,反映公司對股東資金運用效率高,支持其中長期估值水準。券商普遍給予富邦金 2026 年的目標價約落在 85~90 元區間,與歷史估值區間一致。
對價值型投資人來說,若股價跌破歷史平均本益比,可能是一個分批布局的進場點。
【相關資訊】富邦金(2881)股價觀察:掌握最新 EPS、殖利率與本益比
富邦金配息表現分析
除了估值合理與否,對存股族來說最關心的問題之一是「富邦金配息夠穩嗎?」
從過去 5 年配息記錄來看,富邦金每年都有穩定配發現金股利。平均現金股利約落在 4~5 元之間,對應股價的殖利率多介於 5~6%,在金控類股中屬於中上水準。

富邦金配息的來源多數來自壽險、銀行與證券三大核心子公司。即使近年因應 IFRS 17 規範需提列外匯準備金,但配息政策並未明顯下修,顯示公司仍具備穩健的盈餘分配能力。
在盈餘分配形式上,富邦金以現金股利為主,股票股利為輔,適合偏好穩定現金流的長期持有者。這對於希望建立每年領息現金流的存股族,是一大優勢。
綜合來看,富邦金的配息表現具穩定性,若以「高殖利率 + 穩健基本面」為選股標準,仍是存股族可考慮的長期標的之一。
富邦金適合存股嗎?優劣勢評估
對於尋求穩定現金流與長期資產累積的投資人來說,富邦金是否適合存股是值得深入探討的問題。從多個面向來看,富邦金具備一定的存股條件,但同時也存在需留意的風險。
優勢:品牌穩健 + 獲利能力強
- 每股盈餘(EPS)表現領先群雄,即使在市場波動年,2025 年仍達 8.36 元。
- 旗下子公司涵蓋壽險、銀行、證券、產險等多元金融服務,獲利結構完整,可分散風險。
- 配息穩定、殖利率具吸引力,長期平均落在 5~6%,對存股族極具吸引力。
- 財務體質強健,資本適足率與外匯準備金皆高於業界平均,抗震能力佳。
劣勢:壽險業影響大、會計變數多
- 富邦金獲利高度仰賴富邦人壽,壽險業容易受到利率與匯率波動影響。
- IFRS 17 上路後,保險業需提列更多準備金,短期內可能拉低帳面獲利,增加獲利表現的不確定性。
- 市場資金當前仍偏好科技成長股,金融股相對受壓抑,股價表現短期可能不如其他產業。
若你是尋求穩定配息、重視長期資產配置的存股族,富邦金仍是具參考價值的標的。建議採「分批進場、逢低布局」策略,並關注未來壽險政策與資金流向變化。
總結:富邦金跌勢中的機會與風險並存
富邦金近期股價走弱,確實引發市場關注。不過,從財報結構與長期數據來看,這波下跌更多是反映短期獲利調整與資金流向轉移,而非基本面惡化。儘管壽險業的外部變數會帶來獲利波動,但富邦金仍具備穩定的配息能力、優於同業的獲利實力,以及多元子公司支撐下的營運彈性。
對存股族而言,當富邦金合理股價落入歷史低本益比區間,加上富邦金配息表現仍維持穩健時,的確是值得納入觀察清單的存股標的。但這並不代表可以盲目進場,而是應採取分批布局、長期持有的策略,並定期檢視財報與政策風險。
總的來說,這一波下跌,不一定是金融股崩盤的前兆,更可能是對長線投資人提供「撿便宜」的合理機會。
投資一定有風險,理財有賺有賠,過去的績效並不代表未來的表現。本文僅為一般財經新聞與市場資訊分享,不構成任何投資建議或買賣邀約。讀者在進行任何投資前,應審慎評估自身財務狀況、投資目標與風險承受能力,並自行承擔投資可能帶來的損益。
